
미국 물류 소식 [Oct 24, 2026]

내달 3일 실시되는 미국 중간선거를 불과 열흘 앞두고 수개월째 이어지고 있는 고유가가 유권자들의 표심을 흔드는 최대 변수로 떠오르고 있다고 미국 언론들이 앞다퉈 보도. 휘발유와 경유 가격이 좀처럼 잡히지 않으면서 물가 부담이 커졌고 이것이 트럼프 행정부의 정치적 부담으로 직결되고 있다는 분석. 실제 미국자동차협회(AAA)에 따르면 2월 말 이란전쟁 발발 직전 갤런당 3달러를 밑돌았던 전국 평균 휘발유 가격은 이후 등락을 거듭한 끝에 현재 갤런당 4.3달러 수준까지 상승했는데 미국에서 갤런당 4달러는 소비자들이 체감하는 '심리적 마지노선'으로 여겨지는 만큼 유권자들의 불만이 크게 고조된 상황. 물류·운송업계는 물론 농가의 농기계 연료로 사용되는 경유 가격은 휘발유보다 더 크게 상승했는데 1년 전 갤런당 3.6달러 수준이었던 전국 평균 경유 가격은 현재 6달러를 넘어선 상태. 전문가들은 유가 상승이 단순한 에너지 문제를 넘어 전반적인 인플레이션 압력을 높이며 미국 가계의 부담을 가중시키고 있다고 지적하며 기름값과 함께 식료품과 생활필수품 가격이 동반 상승하면서 소비자들의 경제적 체감 고통이 커졌고 이는 최근 트럼프 대통령의 국정 지지율 하락에 큰 영향을 미치고 있다는 평가. 정치권에서는 중간선거를 앞둔 시점에 고유가가 지속될 경우 경제 회복을 강조해온 트럼프 행정부가 상당한 타격을 받을 것으로 보고 있어 휘발유와 경유 가격이 이번 중간선거의 핵심 쟁점으로 부상

미국의 대표 싱크탱크 회사인 브루킹스 연구소가 미국의 AI 데이터센터·전력·반도체 인프라 구축 비용이 2025~2032년간 약 10.3조 달러로 추정되고 과거 철도·고속도로·인터넷 투자 붐보다도 더 큰 역사상 최대 규모로 매년 투자 규모가 미국 GDP의 약 3.6% 수준에 이른다고 발표[9월 26일 자 News letter]한 바 있는데 후속 전문가 대담을 통해 AI 관련 산업 전반을 점검하며 또 하나의 주목할 흐름을 짚어 줌. 먼저 AI 산업이 단순히 소프트웨어 산업의 이야기에 그치는 것이 아니라 대규모 인프라 투자 붐으로 이어지고 있다는 점을 지적. 즉 ChatGPT와 같은 AI 서비스를 운영하려면 막대한 규모의 데이터센터를 비롯해 전력망 확충과 GPU 투자가 필수적이라는 것. 특히 반도체 칩의 효율이 지속적으로 개선되더라도 AI 수요가 그보다 더 빠른 속도로 증가하여 데이터센터에 대한 수요 역시 당분간 꾸준히 확대될 것으로 전망. 그런데 이처럼 AI 인프라에 막대한 자금이 투입되면서 투자 재원을 어떻게 조달하느냐도 새로운 문제로 떠오르고 있다고 지적. Meta, Microsoft 등은 AI 투자액이 자체 현금창출 규모를 넘어서면서 임대(Lease), 합작투자(JV), 사모대출(Private Credit) 등의 방식으로 자금을 조달하고 있는데 이러한 자금조달 방식이 확대되면서 실제 투자에 따른 위험과 기업 장부에 나타나는 부채 사이의 차이도 주목받고 있다며 ‘숨겨진 레버리지’가 가장 위험하다고 분석. 왜냐하면 이런 구조에서는 경제적 위험이 존재하지만 회계상 기업의 부채는 상대적으로 적게 보일 수 있기 때문. 대담자들은 이 점에서 2008년 금융위기와 유사성이 있다고 지적하면서도 현재 상황을 2008년 당시의 금융위기 구조와 동일하게 볼 수는 없다고 평가. 투자 규모가 빠르게 확대되는 가운데 자금조달 방식도 다양해지면서 시장의 우려도 커지고 있는데 대담자들은 투자와 자금조달 구조가 복잡해지는 만큼 미래의 금융 리스크를 어떻게 파악하고 관리할 것인지가 중요하다고 강조. 한편 물류업계에는 이 거대한 AI 투자의 또 다른 의미가 있는데 데이터센터와 전력망, 반도체 인프라 구축에 필요한 막대한 설비·장비·부품이 앞으로 최소 수년간 미국을 향해 움직이게 된다는 것. 즉 미국 중심의 초거대 물류 시장이 형성된다는 점에 주목할 필요가 있음


미국 동부와 걸프 연안 주요 항만들이 향후 컨테이너 물동량 증가에 대비해 신규 터미널과 철도 인프라 확충에 나서고 있는 것으로 나타남. 여러 자료에 따르면 미국 전체 컨테이너 물동량은 향후 10년간 연평균 약 2.5~3% 성장할 것으로 예상되고 있는데, 특히 중국 중심에서 베트남·태국·인도 등으로 수입선이 다변화되면서 수에즈 운하를 거치는 대서양 항로 이용이 확대될 것으로 보여 동부 및 걸프 항만의 중요성이 높아지고 있는 상황. 이에 Savannah, Baltimore, Wilmington 등 동부 항만에서는 신규 터미널 건설을 통해 약 680만 TEU의 추가 처리능력이 확보될 예정이며, Houston, New Orleans, Mobile 등 걸프 지역에서도 대규모 확장 프로젝트가 진행되고 있는 중. 실제 최근 2년간 동남아시아발 미 동부 수입 물량은 28% 증가했으며, 향후 Suez Canal 항로가 정상화될 경우 동남아·인도발 화물의 미 동부 항만 이용은 더욱 확대될 가능성이 큰 상황. 장기적으로 미국 수입 물류의 무게중심이 West Coast에서 East/Gulf Coast로 더욱 분산되는 흐름이 지속될 것으로 전망

North America Vessel Dwell Times
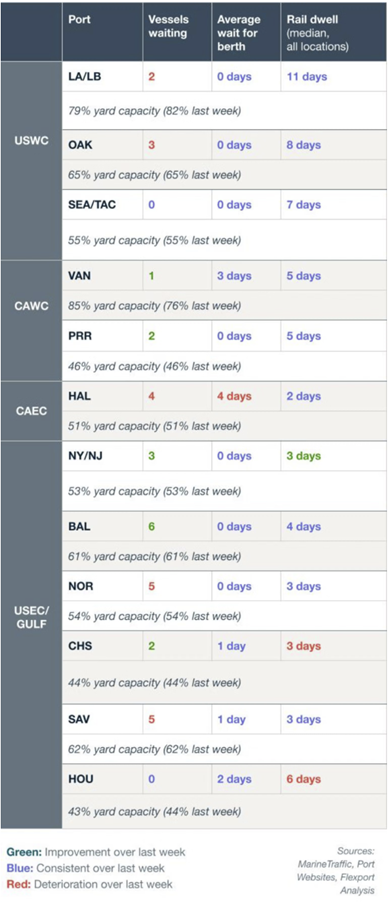
미국 해상운송시장 동향
미국 수입업체들이 ① CBP 규제 강화, ② 아시아발 해상운임 상승 및 혼잡, ③ 미국 내륙운송비 상승이라는 3중 압박을 받고 있다고 JOC가 보도. 먼저 미국 CBP의 수입 규제가 더 엄격해지면서 미 수입업체들이 CBP가 무역 촉진자보다는 단속기관(enforcer) 성격을 강화하고 있다고 느끼고 있는 것으로 나타남. 즉 화물 Hold가 늘면서 통관 지연뿐 아니라 터미널 demurrage 분쟁까지 이어질 가능성이 커지고 있는 상황. 이에 한 중국산 소비재 수입업체는 2027년 수입 컨테이너의 1~2%가 Customs Hold에 걸릴 것으로 보고 이를 예산에 반영하고 있다고 함. 이어 아시아발 미국행 해상운송은 비용이 크게 오르고 서비스마저 오히려 악화된 것으로 나타남. 즉 수입 급증과 선복 부족에 아시아 태풍 및 항만 혼잡까지 겹치며 9월 정시 도착률은 아시아→미 동부 9%, 미 서부 27% 에 그침. 또한 일부 수입업체들은 계약운임이 있어도 실제 선적을 위해 계약운임의 몇 배를 부담해야 하는 상황이라고 호소. 과거에는 $600의 Peak Season Surcharge를 $300 정도로 협상할 수eh 있었지만, 현재는 선사의 협상력이 훨씬 강해
졌다는 평가

미국 내륙 운송 비용도 크게 상승했는데 Drayage 운임의 경우 전년 대비 20.7% 상승. Dry van, Flatbed 운임도 크게 상승

JOC는 2027년에는 선복 과잉이 변수라고 지적하며 별도의 대형 공급망 충격이 없다면 2027년부터 선복 과잉이 해상운임을 끌어내릴 것으로 예상한다면서도 선사들이 감속 운항이나 노후 선박 폐선 등을 통해 공급을 조절할 수 있어 운임 하락 여부는 좀 더 지켜봐야 한다는 입장

美 의회, COSCO 선박에 대한 입항 검사 강화 요구
미국 하원의 중국·정보·해운 관련 3개 소위원회 위원장들이 미 국토안보부(DHS)에 COSCO Shipping 선박에 대한 미 해안경비대(USCG)의 검사를 강화할 것을 촉구해 주목됨. 이는 최근 COSCO 선박이 미국 항만에서 정보수집 활동에 이용됐다는 의혹이 제기된 데 따른 것으로, 의원들은 현재 안전 및 규정 준수 실적을 인정받아 검사 빈도와 강도를 낮춰주는 USCG의 ‘Qualship 21’ 프로그램에 등록된 COSCO 선박 11척의 혜택을 재검토할 것을 요구.
COSCO는 2026년 9월 기준 아시아발 미국행 컨테이너 물량의 17.5%를 처리하는 최대 선사로 향후 미국 정부가 실제로 COSCO 선박에 대한 입항 검사를 강화할 경우 미국 항만에서의 운항과 일정에 영향을 미칠 가능성이 있어 동 선사 이용 시 유의 필요
미국 연말 소매판매 4.2% 증가 전망…소비 견조세 지속
전미소매연맹(National Retail Federation/NRF)이 2026년 11~12월 Holiday Season 소매판매가 전년 대비 4.2% 증가한 약 1조 130억 달러에 이를 것으로 전망. 이는 2025년 실제 연말 소매판매 증가율 3.1%를 웃도는 수준으로, 인플레이션과 높은 에너지 비용, 소비심리 불안에도 미국 소비가 비교적 견조하게 유지되고 있다는 긍정적 신호로 평가됨. 특히 NRF는 올해 증가분의 상당 부분이 단순한 가격 상승뿐 아니라 실질 소비 증가에서 비롯될 것으로 보고 있음. 다만 고유가와 지속적인 물가 부담, 높은 금리 및 가계부채 등으로 소득 계층별 소비 여력에는 차이가 나타날 가능성이 있음. 물류 측면에서는 연말 소비 증가가 이커머스와 유통 재고 보충 수요를 뒷받침하면서 소매·택배 및 내륙운송 물동량에 긍정적으로 작용할 것으로 예상됨. 다만 NRF가 계절 근로자 채용을 32만5천~37만5천 명 수준으로 전망하는 등 유통업계가 비용 부담을 고려해 신중한 운영 기조를 유지하고 있어, 올해 성수기는 폭발적인 수요 급증보다는 견조한 소비를 기반으로 한 안정적인 물동량 흐름이 예상됨.

아시아발 미국행 항공화물 시장 Update
중국 Golden Week 이후 생산이 정상화되고 4분기 전통적인 Peak Season에 진입하면서 아시아발 미국행 항공화물 운임이 급등 중. 10월 초 저점 대비 약 33% 상승. 가장 큰 특징은 예상대로 일반적인 전자상거래 화물뿐 아니라 AI 인프라 구축용 화물 수요가 크게 증가하고 있다는 점. AWS, Microsoft Azure, Google Cloud, Meta 같은 Hyperscaler들의 데이터센터 투자가 서버·반도체 및 관련 High-tech 장비의 항공화물 수요를 끌어올리고 있는 가운데 운임 상승도 뚜렷. Shanghai발 미국 Midwest행 1,000kg 화물은 $9.09/kg, West Coast는 $8.29/kg으로 올해 최고 수준을 기록. Freightos 기준 China-US 운임도 평균 $7.13/kg으로 9월 말 이후 27% 상승. 여기에 11월 11일 Singles Day, Black Friday, Cyber Monday를 앞둔 재고 확보 수요까지 겹치면서 항공 공급이 더욱 타이트해지고 있는 상황. 특히 대형 Tech 업체들이 Q4에 Charter나 Block space를 대규모로 선점할 경우 일반 화주가 사용할 수 있는 공급이 줄 경우 운임 상승 압력은 더욱 커질 전망